当サイトは国税庁などの公的機関が公表している情報をもとに編集部が執筆しています。記事内に税理士紹介サービスへのリンク(広告)を含みます。
仮想通貨の利益が大きくなってきて、『法人を作れば税金が安くなるって本当?』と気になっている方も多いはずです。
結論から言うと、法人税の税率は個人の最高税率よりずっと低いので、利益の規模しだいで法人化が有利になることはあります。ただ、法人にかかる他の税金や維持費、個人の持ち分を移す時の課税まで含めて考えないと、思ったほど得をしないことも。
この記事を読めば、個人と法人の税率の違いと、法人化を考えてよいかの判断の目安が分かります。
仮想通貨は法人化で節税できる?
この記事は、2026年10月時点の法令・国税庁の公表資料をもとにまとめています。
まず、個人で仮想通貨(暗号資産)の利益が出た時の扱いをおさらいしておきますね。個人の利益は原則として雑所得になり、給与など他の所得と合算して税率が決まる総合課税です。
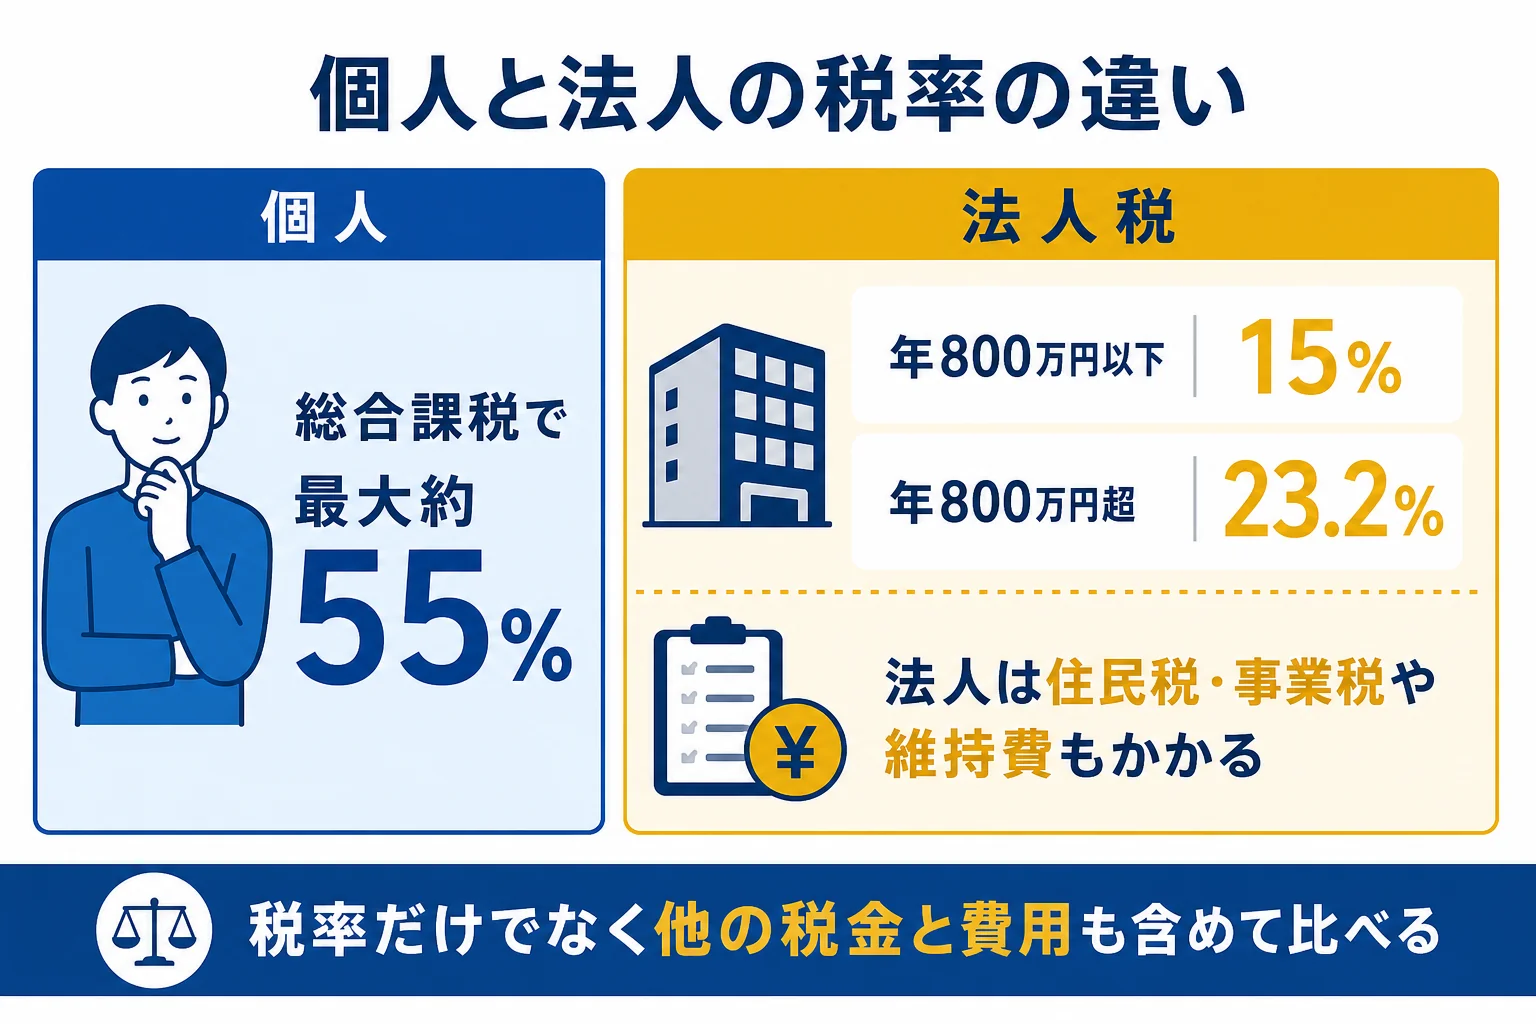
- 個人は所得が増えるほど税率が上がり、住民税を含めて最大で約55%
- 法人税は、資本金1億円以下の法人なら所得の年800万円以下の部分が15%、超える部分が23.2%
- ただし法人には法人税以外の税金と、設立や維持の費用がかかる
- 個人で持っている仮想通貨を法人に移すと、その時点で個人に税金がかかる場合がある
『税率だけ見れば法人が圧倒的に得なのでは?』と思いますよね。ここが大事なところで、税率の差がそのまま手取りの差になるわけではないんです。
個人の税金の全体像は仮想通貨の税金の仕組みで説明しています。
個人と法人の税率を比べてみよう
まずは、個人と法人の税率を並べてみます。個人の所得税は課税される所得が増えるほど税率が上がる仕組みです。
| 項目 | 個人(現行) | 法人(資本金1億円以下の普通法人など) |
|---|---|---|
| 主な税金 | 所得税・復興特別所得税・住民税 | 法人税・地方法人税・防衛特別法人税・法人住民税・事業税など |
| 税率の決まり方 | 所得税は5%から45%の7段階、住民税は10% | 法人税は年800万円以下の部分15%、超える部分23.2% |
| 最大の負担 | 約55%(所得税45%+復興特別所得税+住民税10%) | 法人税以外の税率は地域や規模で違う |
| 損失の扱い | 雑所得の損失は給与と相殺できず、翌年への繰越もできない | 青色申告なら欠損金を翌期以後10年繰り越せる |
| 年の区切り | 1月1日から12月31日 | 自分で決めた事業年度 |
法人税の15%については補足があります。所得が年10億円を超える事業年度は17%になり、規模の大きい「適用除外事業者」は19%です。仮想通貨のために作る小さな法人なら、15%と23.2%の2段階で考えておけば足ります。
法人には法人税のほか、地方法人税と防衛特別法人税の申告があります。さらに法人住民税や事業税もかかります。これらを合わせた負担の割合は、所在地や規模で変わるため、ここでは具体的な数字を出していません。
個人の税金はどこから重くなる?
個人の所得税は、課税される所得が900万円以上になると33%、1,800万円以上で40%、4,000万円以上で45%です。これに住民税10%が加わります。
ですから、もともと給与が高い会社員ほど、仮想通貨の利益に高い税率がかかりやすいんです。会社員の税金の考え方は会社員の仮想通貨の税金にまとめています。
利益1,000万円で比べるとどうなる?
数字で見たほうが分かりやすいですよね。次の前提で、目安を計算してみます。
前提はこうです。会社員で給与の課税所得が500万円、仮想通貨の利益が1,000万円あった場合です。各種控除の変化や端数処理は考えない概算です。
| 項目 | 金額の目安 |
|---|---|
| 仮想通貨の利益がない時の所得税(復興特別所得税込み) | 約58万円 |
| 仮想通貨の利益1,000万円を足した時の所得税(同) | 約349万円 |
| 仮想通貨の分で増える所得税(同) | 約290万円 |
| 仮想通貨の分で増える住民税(10%) | 約100万円 |
| 個人で増える税金の合計 | 約390万円 |
課税所得は500万円から1,500万円に増え、税率は20%の段階から33%の段階に上がります。利益1,000万円のうち、約4割が税金になる計算です。
一方、法人で同じ1,000万円の所得が出た場合、法人税だけを計算すると次のとおりです。
- 年800万円以下の部分 800万円×15%=120万円
- 年800万円を超える部分 200万円×23.2%=46.4万円
- 法人税の合計 約166万円
『じゃあ200万円以上も得するの?』と思うかもしれません。ただ、この約166万円は法人税だけの数字です。地方法人税・法人住民税・事業税などはまだ入っていません。
さらに、法人に残ったお金を自分の生活費に回すには、役員報酬や配当として受け取る必要があります。役員報酬は給与所得、配当は配当所得として、今度は個人の側で税金がかかります。
法人税の率と個人の最高税率を比べるだけでは、損得は分かりません。法人の他の税金、役員報酬にかかる個人の税金と社会保険料、設立と維持の費用をすべて足して比べる必要があります。
個人の仮想通貨を法人に移すと税金がかかる
ここは見落としやすいところです。法人化しても、すでに個人で持っている仮想通貨の含み益が消えるわけではありません。
個人が持っている仮想通貨を法人に移すと、個人が法人に売った扱いになります。時価で売れば、その時点の含み益に個人の税金がかかります。
『安い値段で自分の会社に売れば、個人の利益は小さくできる?』と考える方もいますよね。実は、国税庁はこのケースにルールを示しています。
個人が時価の70%未満の値段で、仮想通貨を他の個人や法人に移した場合は、時価の70%との差額も収入に足して計算します。例えば時価100万円の仮想通貨を45万円で移すと、収入は70万円として扱われます。
ですから、法人化で効果が出やすいのは、これから法人で新しく取引して出る利益の部分です。今ある含み益をまるごと法人に逃がせるわけではない、と考えておきましょう。
法人にすると何が変わる?
税率以外にも、法人ならではの違いがあります。良い面と注意したい面を並べておきますね。
- 法人税は年800万円以下の部分が15%、超える部分が23.2%で、個人の最高税率より低い
- 青色申告なら、損失(欠損金)を翌期以後10年繰り越せる
- 事業年度を自分で決められる
- 期末に持っている仮想通貨は、原則として時価で評価して利益に入れる
- 法人住民税や事業税など、法人税以外の税金もかかる
- 設立の費用や、毎年の決算・申告の手間がかかる
- お金を個人で使うには、役員報酬などで受け取る必要がある
特に気を付けたいのが、期末の時価評価です。法人は、事業年度の終わりに持っている「活発な市場がある仮想通貨」を時価で評価し、含み益にも税金がかかります。
『売っていないのに税金?』と驚く方も多いはずです。個人は売ったり交換したりするまで課税されませんが、法人はここが大きく違います。くわしくは法人の仮想通貨の税金で説明しています。
法人の申告の期限
法人税の確定申告は、原則として事業年度が終わった日の翌日から2か月以内です。個人の確定申告(翌年2月16日から3月15日)とは時期が違います。
個人の申告の流れは仮想通貨の確定申告のやり方で確認できます。
法人化を考えてよい人・まだ早い人
では、どんな人なら法人化を考える価値があるのでしょうか。目安を表にしてみました。
| 状況 | 判断の目安 |
|---|---|
| 毎年まとまった利益が続く見込みがある | 法人化を比べてみる価値がある |
| 給与が高く、仮想通貨の利益に33%以上の税率がかかっている | 比べてみる価値がある |
| 一時的に大きな利益が出ただけ | 個人のままのほうが手間も費用も少ないことが多い |
| 利益が年数十万円程度 | 法人の維持費用で効果が消えやすい |
| 今の含み益が大きく、それを法人に移したい | 移す時に個人に課税されるので慎重に |
例えばこんな場面です。今年たまたま利益が出たけれど、来年も同じとは限らない。こういう時は、法人の維持費用だけが残ってしまうこともあります。
『会社員でも法人を作っていいの?』という疑問もありますよね。税金の手続きとは別に、勤め先の就業規則で副業や役員就任がどう扱われているかも確認しておきましょう。
もうひとつの選択肢として知っておきたいこと
令和8年度税制改正で、特定の暗号資産を国内の業者を通じて売った利益に、20%の申告分離課税を導入することが法律で決まっています。
ただ、適用が始まる日は金融商品取引法の改正の施行日しだいで、まだ確定していません。2028年1月からが有力と見られていますが、これは2026年10月時点の見込みです。
分離課税が始まれば、個人の負担の考え方も変わります。法人化は設立後にやめるのも手間がかかるので、制度の動きも見ながら判断しておくと安心です。
自分で判断するのが難しい時は
法人化の損得は、利益の見込み、給与の額、家族の状況、役員報酬の決め方で大きく変わります。ここまで読んで『自分の場合はどうなんだろう』と感じた方も多いはずです。
- 過去と今年の仮想通貨の利益、給与の額を書き出す
- 個人のままの税金を、所得税の速算表と住民税10%で概算する
- 法人の税金、役員報酬にかかる税金と社会保険料、維持費用を見積もってもらう
- 今持っている仮想通貨を個人に残すか法人に移すかを決める
毎年の利益が大きい方や、今の含み益をどう扱うかで迷っている方は、法人の設立前に税理士に試算してもらうのがおすすめです。税理士に頼む時の流れは仮想通貨に強い税理士に頼むべき人で紹介しています。
税理士ドットコムは、弁護士ドットコム株式会社が運営する税理士紹介サービスです。全国7,500名以上の登録税理士から紹介を受けられ、紹介は無料、24時間365日受け付けています。
税理士ドットコム
仮想通貨の申告に強い税理士を無料で探す
取引が多い、計算が合っているか不安という時は、税理士に任せるのが確実です。税理士ドットコムなら、全国7,500名以上の登録税理士から条件に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
ビットコインの税金は法人化すると安くなりますか?
一概に安くなるとは言えません。法人税の率は個人の最高税率より低いですが、法人住民税や事業税、役員報酬にかかる個人の税金、設立と維持の費用も含めて比べる必要があります。
法人の税率はいくらですか?
資本金1億円以下の普通法人などは、所得の年800万円以下の部分が15%、超える部分が23.2%です。ほかに地方法人税や法人住民税、事業税などがかかります。
個人で持っている仮想通貨を自分の会社に移すと税金はかかりますか?
個人から法人へ売った扱いになるため、時価で移せば含み益に個人の税金がかかります。時価の70%未満で移すと、時価の70%との差額も収入として計算します。
企業がビットコインを持っていると、売らなくても税金がかかりますか?
法人が事業年度の終わりに持っている活発な市場がある暗号資産は、原則として時価で評価し、評価益も益金に入れます。個人と違うところなので注意しておきましょう。
仮想通貨の税金対策として法人化するのはいつがよいですか?
一律の正解はありません。利益が毎年続くか、給与の額、分離課税の始まる時期の見込みなどで変わります。設立前に税理士に試算してもらうと判断しやすくなります。
まとめ
- 個人の仮想通貨の利益は総合課税で、最大約55%
- 法人税は資本金1億円以下の法人なら年800万円以下15%、超える部分23.2%
- 法人には他の税金と費用、役員報酬にかかる個人の税金もある
- 個人の仮想通貨を法人に移すと、その時点で個人に課税される
- 法人は期末に持っている仮想通貨を原則として時価で評価する
- 毎年の利益が大きい人ほど、法人化を比べてみる価値がある
立場ごとの税金の違いは、主婦・扶養内の仮想通貨の税金や無職・年金生活者の仮想通貨の税金でも説明しています。