当サイトは国税庁などの公的機関が公表している情報をもとに編集部が執筆しています。記事内に税理士紹介サービスへのリンク(広告)を含みます。
個人事業主やフリーランスとして毎年確定申告をしていて、今年はビットコインなどの仮想通貨でも利益が出た。事業の申告と一緒にどう書けばいいのか、迷いますよね。
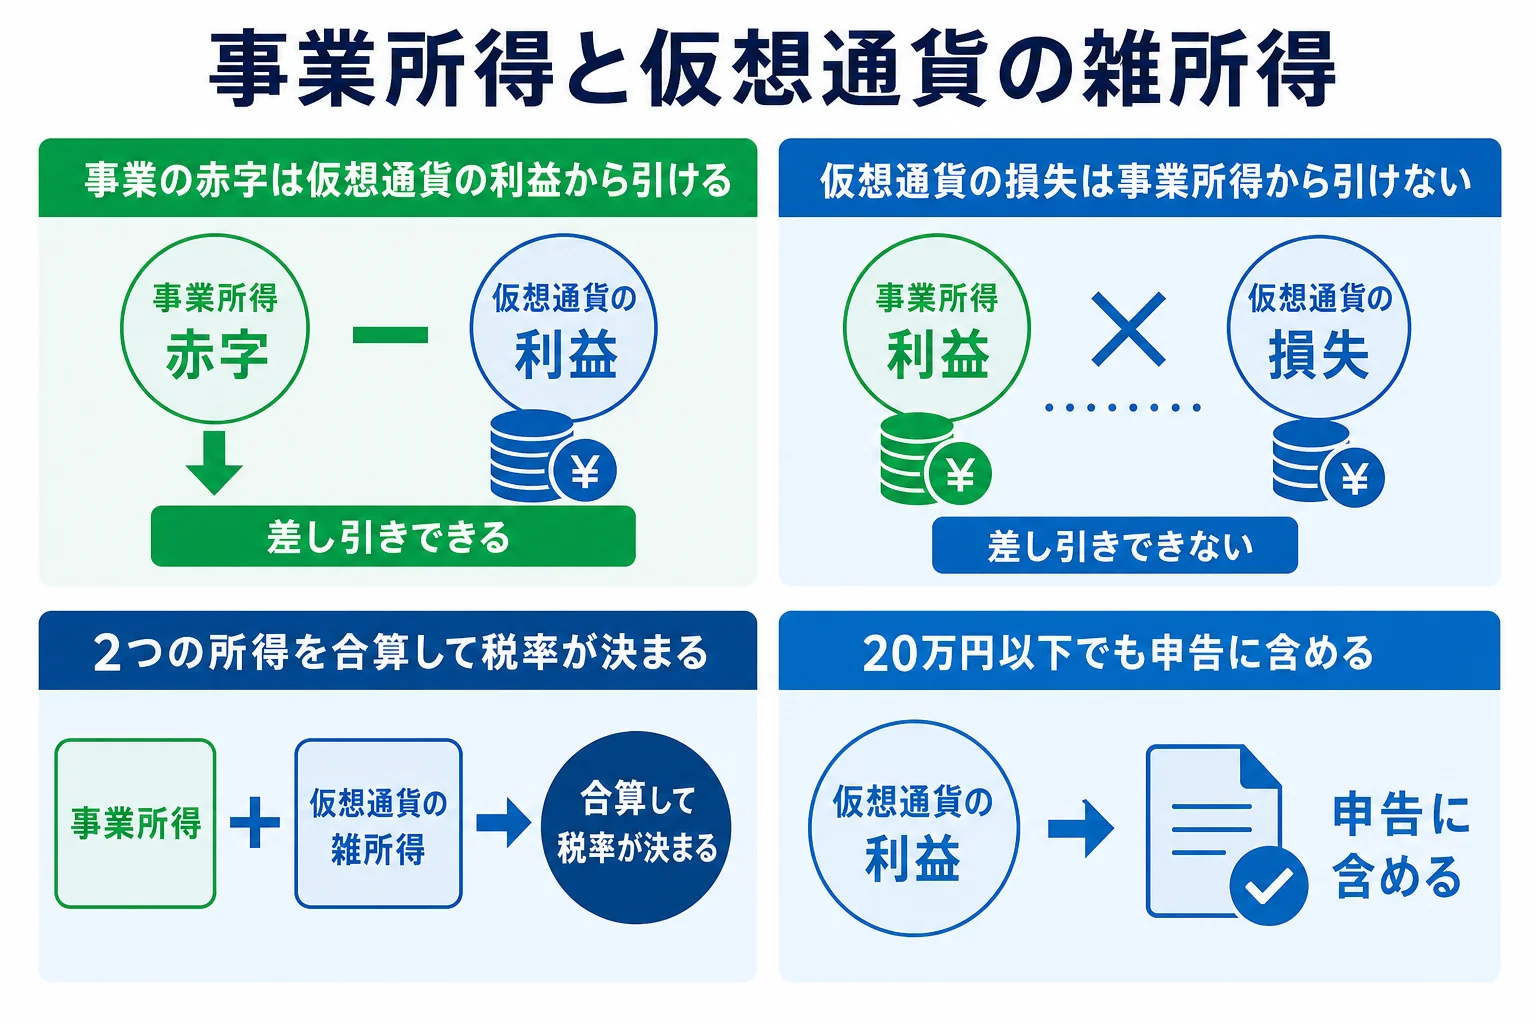
結論から言うと、個人事業主は仮想通貨の利益が20万円以下でも、確定申告をするなら原則として申告に含めます。仮想通貨の利益は原則として雑所得で、事業所得と合算して税率が決まります。
この記事では、個人事業主の仮想通貨の税金の考え方と、申告で間違えやすい点が分かります。
個人事業主は20万円以下でも申告に含める
この記事は、2026年10月時点の法令・国税庁の公表資料をもとにまとめています。
『仮想通貨は20万円以下なら申告しなくていいと聞いた』という方も多いはずです。ただ、そのルールは給与を受け取っている会社員向けの特例なんです。
「給与以外の所得が20万円以下なら確定申告不要」は、給与所得者のための特例です。個人事業主・フリーランスには当てはまりません。事業の確定申告をする方は、仮想通貨の利益が少額でも申告に含めます。
例えばこんな場面です。フリーランスのデザイナーとして確定申告をしていて、仮想通貨の利益が年12万円だったとします。12万円は20万円以下ですが、雑所得として申告書に書きます。
| 立場 | 仮想通貨の利益が20万円以下の時 |
|---|---|
| 会社員(給与1か所・年末調整あり) | 所得税の確定申告は不要(住民税の申告は必要) |
| 個人事業主・フリーランス | 確定申告で雑所得として申告する |
会社員との違いは、会社員・サラリーマンの仮想通貨の税金と比べるとよく分かります。
仮想通貨の利益は事業所得ではなく雑所得
『個人事業主なんだから、仮想通貨も事業所得にまとめられる?』と思いますよね。結論から言うと、原則は雑所得です。
国税庁のFAQでは、仮想通貨の取引で出た損益は原則として雑所得に区分されます。事業所得になるのは、次のような場合です。
- その年の仮想通貨取引の収入金額が300万円を超え、帳簿書類を保存している
- 事業用に持っている仮想通貨を、仕入れの支払いに使うなど事業に付随する取引
ここでの300万円は、利益ではなく収入金額(売った金額など)の基準です。帳簿書類の保存がない場合は、原則として業務に係る雑所得になります。
営利性が認められない場合などは個別の判断になります。自分がどちらに当たるか迷う方は、税務署か税理士に確認してみてください。
個人事業主の仮想通貨の税率と計算例
雑所得は、事業所得など他の所得と合算する総合課税です。所得税は5%から45%の累進税率、住民税は所得割10%で、合わせると最大で約55%になります。
事業がうまくいっている年ほど、仮想通貨の利益にかかる税率も上がりやすいんです。目安を見てみましょう。
前提は次のとおりです。事業所得から各種控除を引いた課税所得を300万円とし、仮想通貨の利益をそのまま上乗せします。住民税は所得割10%だけ、2026年分の復興特別所得税2.1%を含めた概算です。
| 仮想通貨の利益 | 所得税+復興特別所得税の増加 | 住民税の増加 | 合計の目安 |
|---|---|---|---|
| 50万円 | 約7万1,000円 | 約5万円 | 約12万1,000円 |
| 100万円 | 約17万4,000円 | 約10万円 | 約27万4,000円 |
利益100万円の場合、課税所得が329万9,000円を超えた部分から所得税率が10%から20%に上がるため、増え方が大きくなります。
令和8年度の税制改正で、仮想通貨の一部を20%の申告分離課税にする法律は成立しています。ただ、適用開始日は金融商品取引法の改正の施行日しだいで未確定です。2028年1月からが有力と見られていますが、2026年分はこれまでどおり総合課税です。
事業の赤字と仮想通貨の損益の関係
ここは個人事業主ならではの大事なところです。事業の赤字と仮想通貨の損益は、向きによって扱いが違います。
| ケース | 差し引きできる? |
|---|---|
| 事業所得が赤字、仮想通貨は利益 | 事業の損失は損益通算の対象なので、仮想通貨の利益から差し引ける |
| 事業所得が黒字、仮想通貨は損失 | 雑所得の損失は損益通算できないので、事業所得から差し引けない |
『仮想通貨で損した分を、事業の利益から引いて税金を減らしたい』という方もいますよね。ただ、今のルールではできません。損失を翌年に繰り越す仕組みも、今の総合課税の雑所得にはありません。
経費の分け方と申告書の書き方
仮想通貨の必要経費になるのは、売った仮想通貨の取得価額や売却時の手数料などです。パソコンやネット回線の費用は、仮想通貨の売却に直接必要と認められる部分に限られます。
フリーランスの方は、同じパソコンを仕事にも仮想通貨にも使っていることが多いですよね。同じ費用を事業の経費と仮想通貨の経費の両方に入れないように気を付けましょう。
- 事業所得は、これまでどおり青色申告決算書や収支内訳書で計算する
- 仮想通貨は、年間取引報告書と国税庁の「暗号資産の計算書」で銘柄ごとに所得を出す
- 確定申告書の雑所得(業務・その他)の欄に仮想通貨の所得を入れる
- 事業所得と雑所得を合算して税額を計算する
予定納税への影響
前年の所得をもとにする予定納税の基準額は、雑所得などを除いて計算します。仮想通貨の雑所得が大きかった年でも、その分は予定納税の基準額には入りません。
取引所を何か所も使っている、仮想通貨で仕入れの支払いをした、事業所得になるか迷う。そんな方は、仮想通貨の申告に慣れた税理士に任せると、事業の申告とまとめて整えてもらえます。
税理士ドットコム
仮想通貨の申告に強い税理士を無料で探す
取引が多い、計算が合っているか不安という時は、税理士に任せるのが確実です。税理士ドットコムなら、全国7,500名以上の登録税理士から条件に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
個人事業主で仮想通貨の利益が20万円以下なら申告は要りませんか?
20万円以下なら不要というルールは、給与所得者向けの特例です。事業の確定申告をする個人事業主は、少額でも雑所得として申告に含めます。
仮想通貨の損失を事業所得から差し引けますか?
できません。仮想通貨の損失は雑所得の損失なので、事業所得など他の所得と損益通算できません。
自営業なら仮想通貨の利益を事業所得にできますか?
原則は雑所得です。仮想通貨取引の収入金額が300万円を超えて帳簿書類を保存している場合などは、原則として事業所得になります。迷う場合は税務署か税理士に確認してみてください。
まとめ
- 20万円以下なら不要のルールは個人事業主には当てはまらない
- 仮想通貨の利益は原則雑所得で、事業所得と合算して税率が決まる
- 事業の赤字は仮想通貨の利益から引けるが、仮想通貨の損失は事業所得から引けない
- 経費は事業と仮想通貨で二重に入れない
- 2026年分は総合課税で、20%の分離課税はまだ始まっていない
依頼を考えている方は仮想通貨に強い税理士に頼むべき人、申告の全体の流れは仮想通貨の確定申告のやり方、仕組みは仮想通貨の税金の全体像を読んでみてください。