当サイトは国税庁などの公的機関が公表している情報をもとに編集部が執筆しています。記事内に税理士紹介サービスへのリンク(広告)を含みます。
ビットコインを売って利益が出たものの、『税金っていくらになるの?どうやって計算するの?』と手が止まっていませんか。
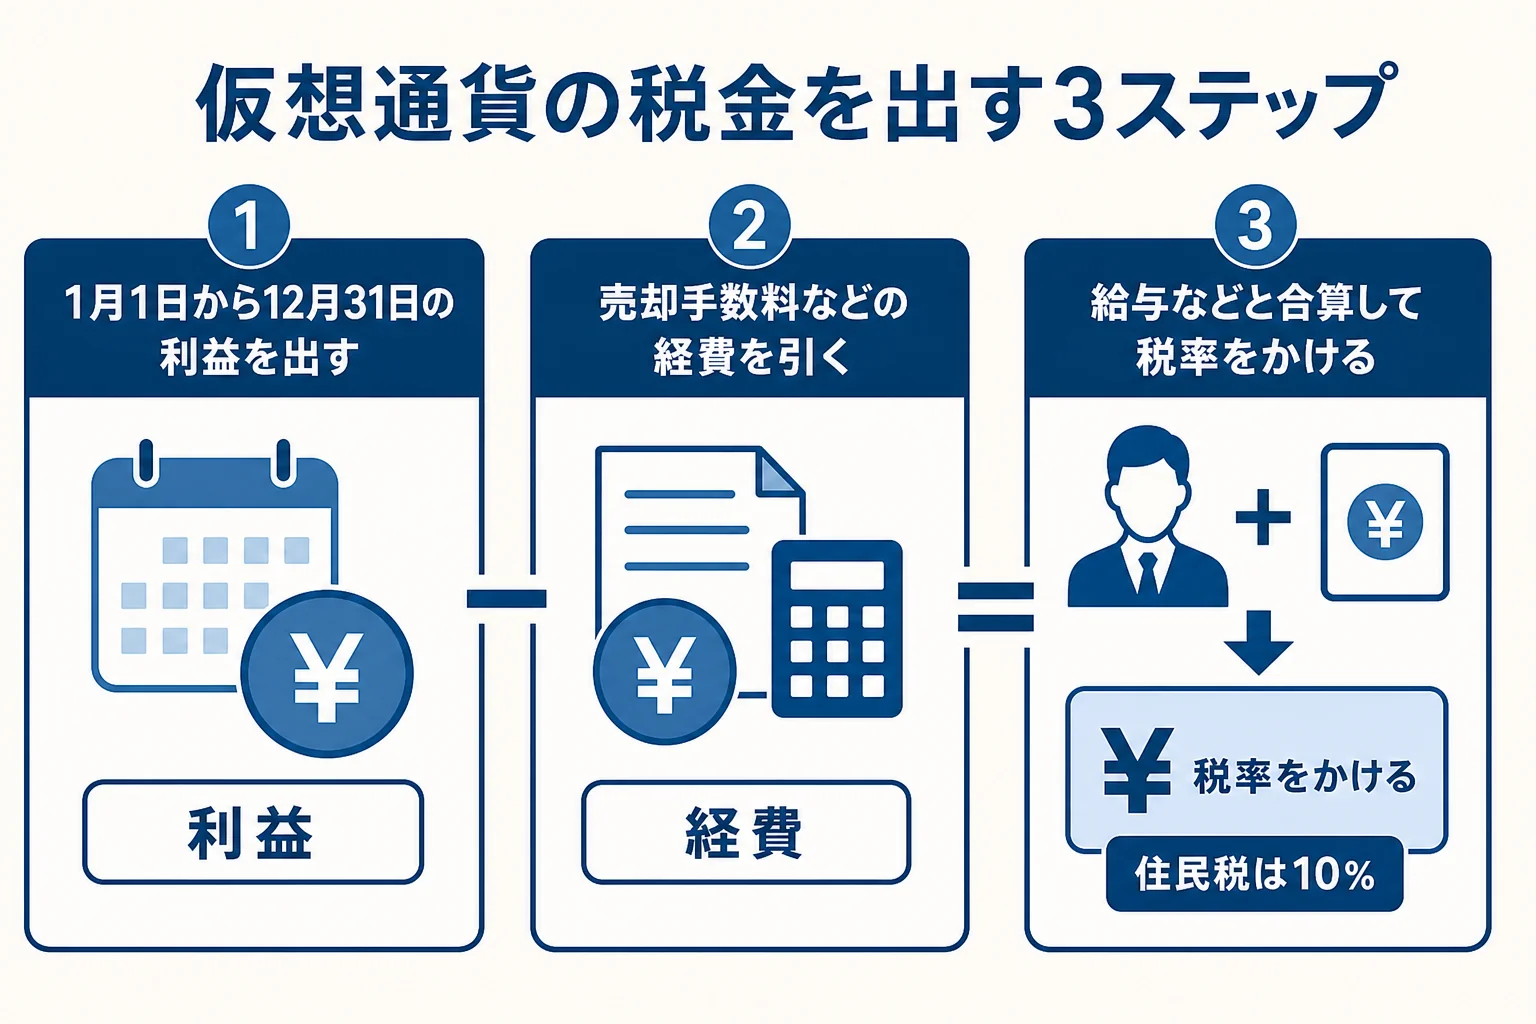
結論から言うと、仮想通貨の税金の計算は「1年間の利益を出す」「経費を引いて所得にする」「給与などと合算して税率をかける」の3ステップです。
この記事を読めば、自分の取引から利益と税金の目安を出す手順が分かります。
仮想通貨の税金の計算は3ステップ
この記事は、2026年10月時点の法令・国税庁の公表資料をもとにまとめています。
まず全体の流れを見てみましょう。
- 1年間(1月1日から12月31日)の取引ごとの利益を出す
- 売却手数料などの必要経費を引いて「所得」にする
- 給与などの所得と合算し、所得税と住民税の税率をかける
仮想通貨の利益は原則「雑所得」です。雑所得は、給与などほかの所得と合算して税率を決める総合課税なので、利益だけでは税額が決まりません。
ここが少しややこしいところなんです。同じ利益100万円でも、給与が多い人ほど税金は高くなります。
基本の計算式
計算の土台になる式はシンプルです。
| 計算するもの | 計算式 |
|---|---|
| 利益(所得) | 売却した金額 − 取得価額 − 必要経費 |
| 取得価額 | 購入代金 + 購入手数料など買うためにかかった費用 |
| 所得税 | 課税所得 × 税率 − 控除額 |
| 住民税 | 課税所得 × 10% |
取得価額とは、その仮想通貨を手に入れるのにかかった金額のことです。売った時の金額との差が利益になります。
【ステップ1】取引ごとに利益が出るタイミングと計算
『円に換えてないから、まだ利益じゃないよね?』と思っている方も多いはずです。実はそうとは限りません。
税金の計算に入るのは、円で売った時だけではないんです。
| 取引の種類 | 利益の考え方 |
|---|---|
| 円で売却した | 売った金額 − 売った分の取得価額 |
| 別の仮想通貨と交換した | 手放した仮想通貨を、交換で得た仮想通貨の時価で売ったものとして計算 |
| 仮想通貨で買い物をした | 手放した仮想通貨を、商品の価額で売ったものとして計算 |
| ステーキング・レンディングなどで受け取った | 受け取った時の時価が収入になる |
| 保有しているだけ | 売る・交換する・使うまでは利益として計算しない |
交換・買い物の計算例
例えば、取得価額100万円分のビットコインで、時価150万円分のイーサリアムを手に入れたとします。
この場合、ビットコインを150万円で売ったのと同じ扱いになり、50万円の利益です。手に入れたイーサリアムの取得価額は150万円になります。
買い物も同じ考え方です。取得価額3万円分のビットコインで5万円の商品を買えば、2万円の利益になります。
こんな会話をイメージしてみてください。
「ビットコインでイーサリアムに替えただけで、円は1円も増えてないのに?」
「はい。替えた時点で、手放したビットコインの値上がり分が利益として計算されるんです」
手元の円が増えていなくても税金はかかるので、納税用の資金を残しておくことも大事です。
『少しずつ使っただけだし…』と思っても、交換や支払いのたびに計算が必要です。ここを見落とすと申告漏れにつながりやすいので、気をつけておきましょう。
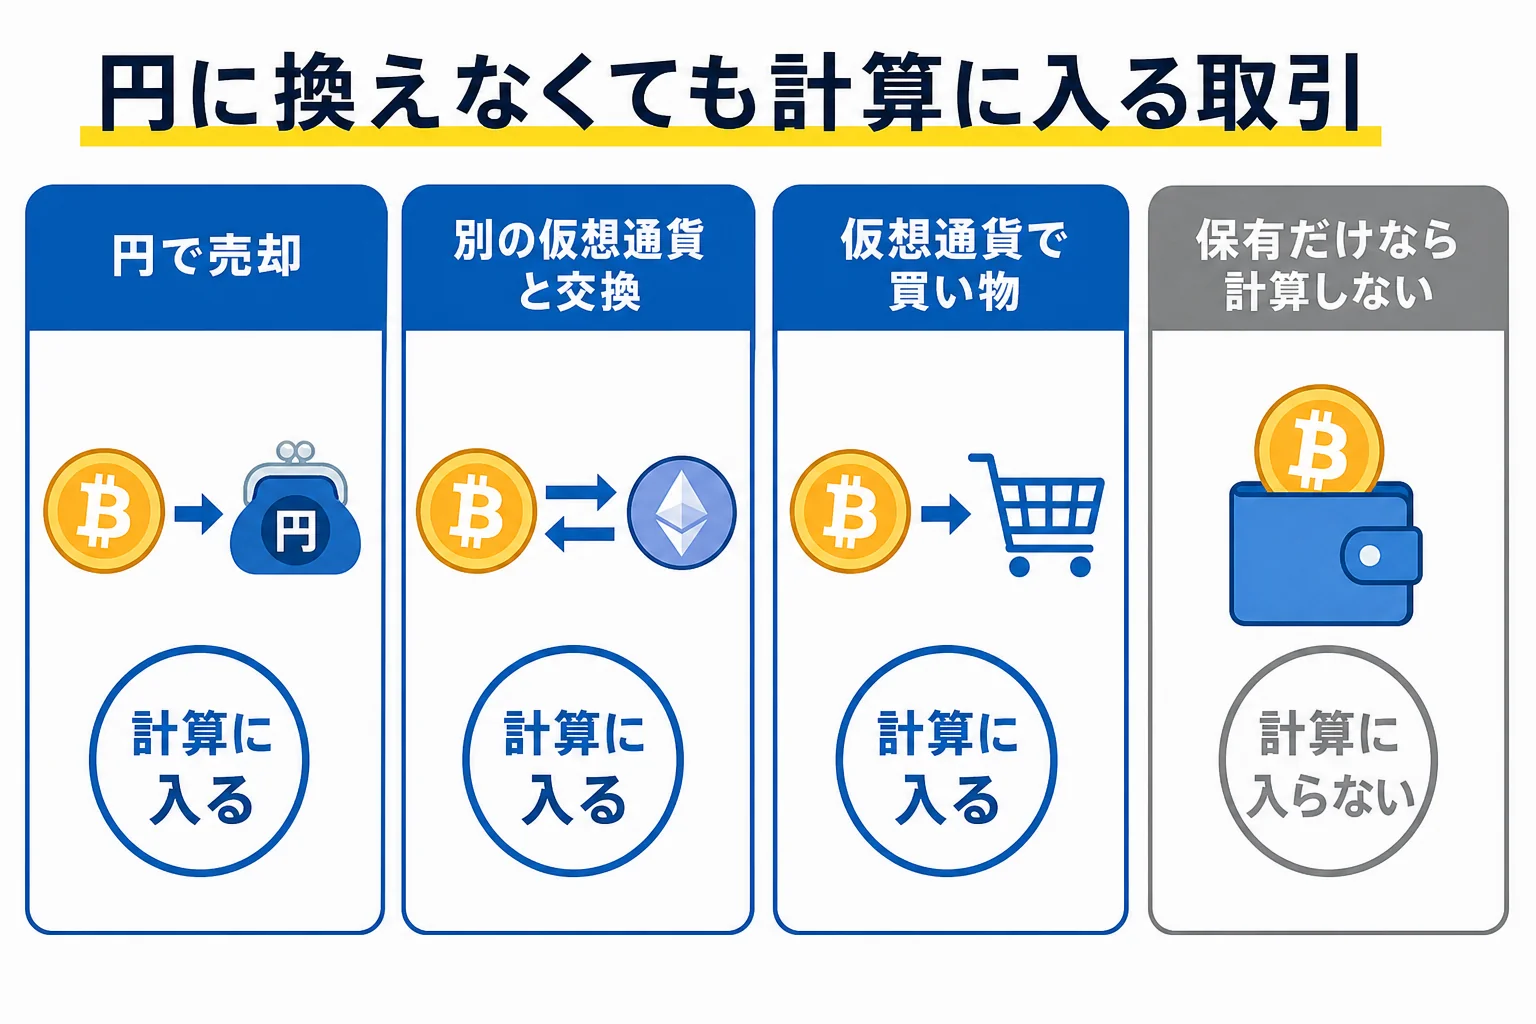
仮想通貨同士の交換(スワップ)や、仮想通貨での支払いも課税の対象です。円に換えていなくても利益が出ていれば計算に入れます。
【ステップ2】1年分の利益をまとめて所得を出す
取引のたびに売った分の取得価額を出すには、「1単位あたりいくらで買ったか」が必要です。
同じ銘柄を何回にも分けて買っていると、単価がばらばらですよね。そこで、平均の単価を出す方法として「総平均法」と「移動平均法」が決められています。
個人は、届出をしていなければ総平均法で計算します。移動平均法を使いたい場合は、税務署への届出が必要です。違いは総平均法と移動平均法の違いで詳しく説明しています。
総平均法での年間の計算
総平均法では、銘柄ごとに1年分をまとめて計算します。
売った分の原価(譲渡原価)=(年初に持っていた分の評価額+その年に買った金額の合計)−年末に持っている分の評価額
国税庁の計算例では、同じ取引を前提に、売却額529万5,000円に対して次のような差が出ています。
| 計算方法 | 譲渡原価 | 利益(所得) |
|---|---|---|
| 総平均法 | 310万6,000円 | 218万9,000円 |
| 移動平均法 | 308万200円 | 221万4,800円 |
方法によって、その年の利益が変わることが分かりますよね。
必要経費として引けるもの
利益から引ける主な経費は、売却時の手数料などです。購入時の手数料は取得価額に含めます。
国税庁の例では、2BTCを200万円で買って手数料550円を払った場合、取得価額は200万550円です。
ネット回線料やパソコン代は、仮想通貨の売買のために直接必要と認められる部分に限って経費にできます。回線料は、取引に使った分を明確に分けられる場合だけです。
- 購入手数料は取得価額に含めているか
- 売却時の手数料を経費に入れているか
- パソコン代は、取引に直接必要な部分に限っているか
- 長く使う高額なパソコンは、減価償却で分けて計上しているか
パソコンのように1年以上使える一定金額を超えるものは、一度に全額を経費にできず、何年かに分けて計上します。
【ステップ3】給与と合算して税額を出す
ここまでで出した所得を、給与などと合算して税率をかけます。
具体例で見てみましょう。前提は、給与の課税所得が400万円の会社員で、仮想通貨の所得が先ほどの総平均法の218万9,000円の場合です。各種控除は変わらないものとし、住民税は所得×10%で計算した概算です。
- 合算後の課税所得は618万9,000円
- 合算後の所得税は618万9,000円×20%−42万7,500円=81万300円
- 給与だけの所得税は400万円×20%−42万7,500円=37万2,500円
- 増える所得税は43万7,800円。復興特別所得税2.1%を足して約44万7,000円
- 増える住民税は218万9,000円×10%=21万8,900円
- 増える税金の合計は約66万6,000円
利益が約219万円で、税金は約67万円という目安になります。
所得税の税率は5%から45%まで段階的に上がる仕組みです。どの段階に入るかは仮想通貨の税率と早見表で確認できます。
利益の金額ごとの目安は利益別の税金早見表、給与の水準ごとの違いは年収別に見る仮想通貨の税金にまとめています。
課税所得は1,000円未満を切り捨ててから税率をかけます。細かい端数で迷ったら、まずこのルールを当てはめてみてください。
自分で計算する方法と自動計算の使い方
『自分で計算できるか不安…』という方に向けて、使える資料と道具を紹介します。
年間取引報告書と国税庁の計算書
国内の取引所からは、1年分の取引をまとめた「年間取引報告書」が交付されます。年始の数量、年中の購入数量と金額、売却数量と金額、手数料などが載っています。
国税庁は、この数字を入力すると所得金額を計算できる「暗号資産の計算書」(総平均法用・移動平均法用のExcel)を配っています。取引所を1つだけ使っている方なら、これで計算できることが多いです。
- 各取引所の会員ページで年間取引報告書を確認する
- 国税庁の配布ページから、自分の評価方法に合った計算書を開く
- 報告書の数字を銘柄ごとに入力する
- 出てきた所得金額を確定申告書に転記する
計算書は国税庁の暗号資産の計算書の配布ページから入手できます。
民間の損益計算ツールを使う場合
取引所が複数あったり取引回数が多かったりすると、手入力は大変ですよね。そうした方は、取引履歴を読み込んで自動計算する民間ツールを使うことも多いです。
ただし、民間ツールを国税庁が公認しているわけではありません。出てきた数字が、届け出た評価方法と合っているかは自分で確かめておきましょう。
仮想通貨FX・積立の計算
証拠金取引(仮想通貨FX)の損益は、年間取引報告書に損益合計として載ります。FXと違って申告分離課税の対象外なので、ほかの所得と合算する総合課税です。
積立で少しずつ買っている間は、買うだけなので税金の計算には入りません。売った時に、積立で買った分も含めた平均の単価で利益を出します。
取得価額が分からない時
昔の取引で、いくらで買ったか分からないこともありますよね。
まずは銀行口座の入出金や取引履歴で確認してみてください。それでも分からない場合、売った金額の5%を取得価額とする方法も認められています。例えば700万円で売ったなら、取得価額は35万円です。
自分で計算するのが難しいのはどんな時?
ここまで読んで、『自分の取引だと無理かも』と感じた方もいるかもしれません。
- 取引所やウォレットを複数使っている
- 海外取引所やDeFi(業者を通さない分散型の取引)を使った
- 仮想通貨同士の交換やNFTの売買が多い
- 利益が数百万円を超え、計算の誤りが税額に大きく響く
海外取引所や個人間の取引には年間取引報告書がないため、自分で履歴を集めて計算する必要があります。こうした場合は、仮想通貨の申告に慣れた税理士に計算から任せると安心です。
税理士ドットコム
仮想通貨の申告に強い税理士を無料で探す
取引が多い、計算が合っているか不安という時は、税理士に任せるのが確実です。税理士ドットコムなら、全国7,500名以上の登録税理士から条件に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
申告の手順そのものは、仮想通貨の確定申告のやり方で順番に説明しています。
よくある質問
仮想通貨の税金はどれくらいかかりますか?
所得税と住民税を合わせて、約15%から約55%です。給与などと合算した課税所得で段階が決まります。給与の課税所得400万円の会社員が利益約219万円なら、増える税金は約67万円が目安です。
利確した分だけ計算すればいいですか?
円での売却だけでなく、仮想通貨同士の交換や仮想通貨での支払いも計算に入れます。保有しているだけの分は計算しません。
総平均法と移動平均法のどちらで計算すればいいですか?
届出をしていなければ総平均法です。移動平均法を使う場合は、所轄の税務署に評価方法の届出書を出します。
仮想通貨の確定申告の計算は自動でできますか?
国内取引所だけなら、年間取引報告書の数字を国税庁の計算書(Excel)に入力すると所得金額が計算されます。取引所が多い場合は民間ツールを使う方法もありますが、国税庁の公認ではないため結果は自分で確かめましょう。
損失が出た年はどうなりますか?
仮想通貨の雑所得の損失は、給与などほかの所得と相殺できません。今の制度では翌年以降への繰越もできません。
まとめ
- 計算は「利益を出す」「経費を引く」「給与と合算して税率をかける」の3ステップ
- 交換や買い物での支払いも利益の計算に入る
- 平均の単価は、届出がなければ総平均法で出す
- 国内取引所だけなら、年間取引報告書と国税庁の計算書で計算できる
- 取得価額が分からない時は、売却額の5%を取得価額にする方法もある
まずは年間取引報告書を手元にそろえて、1年分の利益を出すところから始めてみてくださいね。