当サイトは国税庁などの公的機関が公表している情報をもとに編集部が執筆しています。記事内に税理士紹介サービスへのリンク(広告)を含みます。
同じビットコインを何回かに分けて買っていると、『売った分はいくらで買ったことになるの?』と迷いますよね。
結論から言うと、仮想通貨の総平均法と移動平均法は、どちらも平均の単価で取得価額を出す方法で、違うのは「平均をいつ計算するか」です。個人は届出がなければ総平均法になります。
この記事では、同じ取引で2つの方法を比べた計算例と、選び方・届出のルールが分かります。
総平均法と移動平均法の違いは「平均を出すタイミング」
この記事は、2026年10月時点の法令・国税庁の公表資料をもとにまとめています。
複数回買った仮想通貨を一部だけ売った時、売った分の取得価額(買うのにかかった金額)を決めるために平均の単価を使います。
| 項目 | 総平均法 | 移動平均法 |
|---|---|---|
| 平均を出すタイミング | 1年分をまとめて年末に1回 | 買うたびに出し直す |
| 計算の手間 | 少ない | 取引が多いと大変 |
| 届出 | 不要(届出がなければこちら) | 税務署への届出が必要 |
| 年の途中の損益 | 年が終わるまで確定しにくい | 売るたびに分かる |
どちらも銘柄ごとに計算します。ビットコインとイーサリアムの単価を混ぜることはありません。
それぞれの計算式
総平均法の1単位の単価=(年初に持っていた分の評価額+その年に買った金額の合計)÷(年初の数量+その年に買った数量)
移動平均法の1単位の単価=買った時点で持っている分の取得価額の合計÷持っている数量(買うたびに出し直す)
購入時の手数料は、買った金額に含めて計算します。
同じ取引で計算するとどう違う?
『結局、どっちが得なの?』という方も多いはずです。まずは同じ取引で比べてみましょう。
前提は、年初にビットコインを持っておらず、1年の間に次の取引をしたケースです。分かりやすくするため、手数料は考えていません。
| 時期 | 取引 | 金額 |
|---|---|---|
| 1月 | 0.1BTCを購入 | 40万円 |
| 3月 | 0.1BTCを購入 | 60万円 |
| 6月 | 0.1BTCを売却 | 70万円 |
| 9月 | 0.1BTCを購入 | 80万円 |
総平均法で計算した場合
1年間に買ったのは0.3BTCで、合計180万円です。0.1BTCあたりの単価は60万円になります。
年末に残っている0.2BTCの評価額は120万円です。売った分の原価は「180万円−120万円=60万円」なので、利益は70万円−60万円=10万円です。
移動平均法で計算した場合
3月の時点で0.2BTCを100万円で持っているので、0.1BTCあたりの単価は50万円です。
6月に売った分の原価は50万円で、利益は70万円−50万円=20万円になります。
残った0.1BTC(50万円)に9月の80万円が加わり、0.2BTCで130万円。年末の0.1BTCあたりの単価は65万円です。
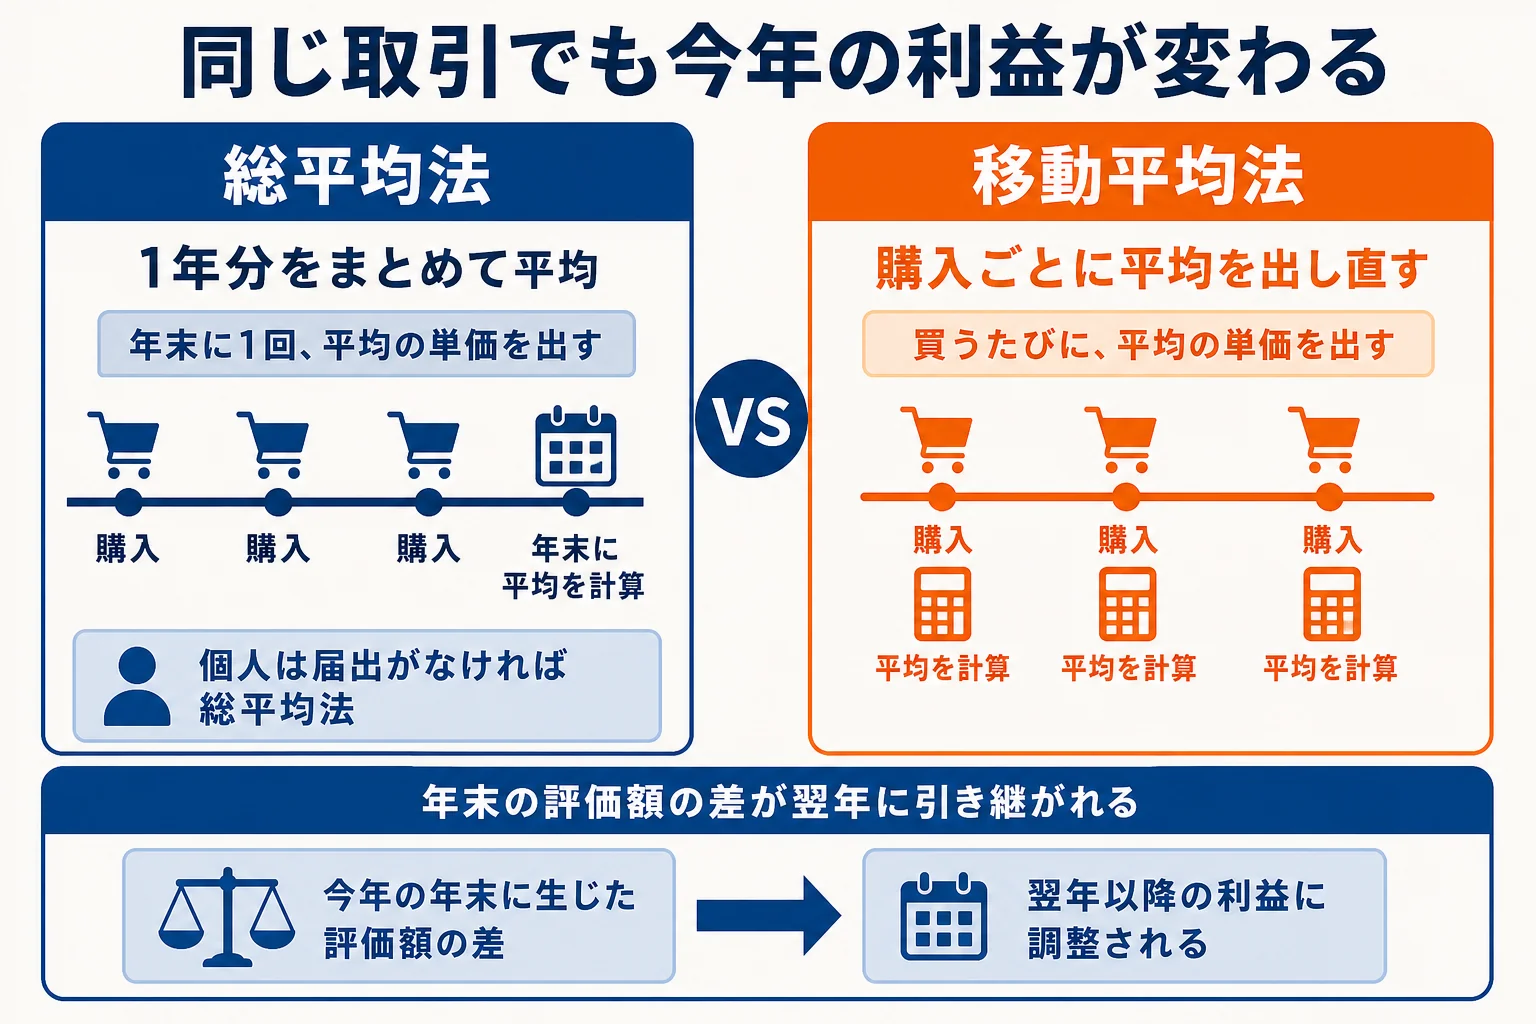
この例では、今年の利益が総平均法10万円、移動平均法20万円と変わりました。ただ、年末に残る分の評価額も120万円と130万円で違うため、差は翌年以降の利益で調整されていきます。どちらかが長い目で見て一方的に得、とは言いにくいんです。
国税庁の計算例でも、同じ取引の譲渡原価は総平均法310万6,000円、移動平均法308万200円と差が出ています。
計算方法全体の流れは仮想通貨の税金の計算方法で説明しています。
どちらを選ぶ?届出と変更のルール
ここが大事なところです。評価方法は自由に行ったり来たりできるわけではありません。
- 何もしなければ、個人は総平均法で計算する
- 移動平均法にしたいなら、初めて仮想通貨を取得した年の確定申告期限(原則翌年3月15日)までに「所得税の暗号資産の評価方法の届出書」を出す
- 途中で変えたい時は、変える年の3月15日までに「評価方法の変更承認申請書」を出す
- その年の12月31日までに通知がなければ承認されたものとみなされる
変更には注意点があります。今の方法を使い始めてから相当の期間(特別な理由がなければ3年)がたっていないと、申請が却下されることがあります。
『今年は移動平均法の方が利益が少ないから、今年だけ変えよう』という使い方はできない、と考えておきましょう。
例えば、こんなやり取りを想像してみてください。
「去年は何も出してないけど、今から移動平均法にできる?」
「最初の届出の期限を過ぎていれば、今は総平均法です。変えるなら、変えたい年の3月15日までに変更の承認申請を出す流れになります」
法人は、届出がなければ移動平均法が法定の評価方法です。個人の「届出がなければ総平均法」と逆になるので、法人の解説を読む時は混同しないようにしてください。
選び方の目安
| 向いている人 | 総平均法 | 移動平均法 |
|---|---|---|
| 取引回数が多く毎回の計算が負担 | 向いている | 手間がかかる |
| 売るたびに損益を把握したい | 年末まで分かりにくい | 向いている |
| 届出の手間をかけたくない | 届出不要 | 期限内の届出が必要 |
どちらの方法でも、国税庁が配っている「暗号資産の計算書」に総平均法用と移動平均法用があります。年間取引報告書の数字を入れれば所得金額が出せます。
平均取得単価を使う時に気をつけたいこと
取引所のアプリで「平均取得単価」が表示される方もいますよね。
ただ、その数字がどの方法で、どの期間を対象に出されたものかは、表示だけでは分からないことがあります。そのまま申告に使う前に、届け出た評価方法と合っているかを確かめてみてください。
- 銘柄ごとに分けて計算しているか
- 購入手数料を取得価額に含めているか
- 前年末の評価額を、今年の年初の評価額として引き継いでいるか
- 複数の取引所で同じ銘柄を持っている場合も、同じ方法でまとめているか
取引所が複数ある、海外取引所やウォレットとの移動が多いといった方は、平均の単価を正しく出すだけでも大変です。計算に自信がない時は、仮想通貨の申告に慣れた税理士に任せる方法もあります。
税理士ドットコム
仮想通貨の申告に強い税理士を無料で探す
取引が多い、計算が合っているか不安という時は、税理士に任せるのが確実です。税理士ドットコムなら、全国7,500名以上の登録税理士から条件に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税率の段階は仮想通貨の税率と早見表、申告の手順は仮想通貨の確定申告のやり方で確認できます。
よくある質問
届出をしていない場合はどちらで計算しますか?
個人は総平均法です。移動平均法を使いたい場合は、初めて仮想通貨を取得した年の確定申告期限までに届出書を出します。
総平均法と移動平均法、どちらが税金は安くなりますか?
その年の利益は方法によって変わりますが、年末に残る分の評価額も変わるため、差は翌年以降に調整されます。長い目で見て一方が有利と言い切ることはできません。
同じ銘柄を何回にも分けて買った時はどう計算しますか?
買った回ごとの単価をそのまま使うのではなく、総平均法か移動平均法で平均の単価を出し、売った数量にかけて取得価額にします。購入手数料も含めて計算します。
評価方法は毎年変えられますか?
変更には承認申請が必要で、使い始めてから相当の期間(特別な理由がなければ3年)がたっていないと却下されることがあります。
まとめ
- 総平均法は1年分をまとめて、移動平均法は買うたびに平均の単価を出す
- 個人は届出がなければ総平均法になる
- 同じ取引でもその年の利益は変わるが、差は翌年以降に調整される
- 変更は変える年の3月15日までに承認申請が必要
まずは自分がどちらの方法で計算しているかを確かめて、年間の利益を出してみてくださいね。